
Приставы и кредитная история: спишут ли деньги без предупреждения?
С 26 ноября 2026 года вступает в силу новый порядок предоставления кредитных отчетов судебным приставам. Новость вызывает понятный вопрос: если ФССП получит сведения о задолженности, смогут ли деньги сразу исчезнуть со счета?
Сам по себе кредитный отчет не дает права списывать деньги. Для принудительного взыскания нужны предусмотренные законом основания. Но и рассчитывать на отдельный звонок перед каждым списанием не стоит: если взыскание уже оформлено, банк может исполнить поступившее требование без дополнительного согласия владельца счета.
Разберем, что меняется в обмене сведениями и когда действительно возникает риск списания.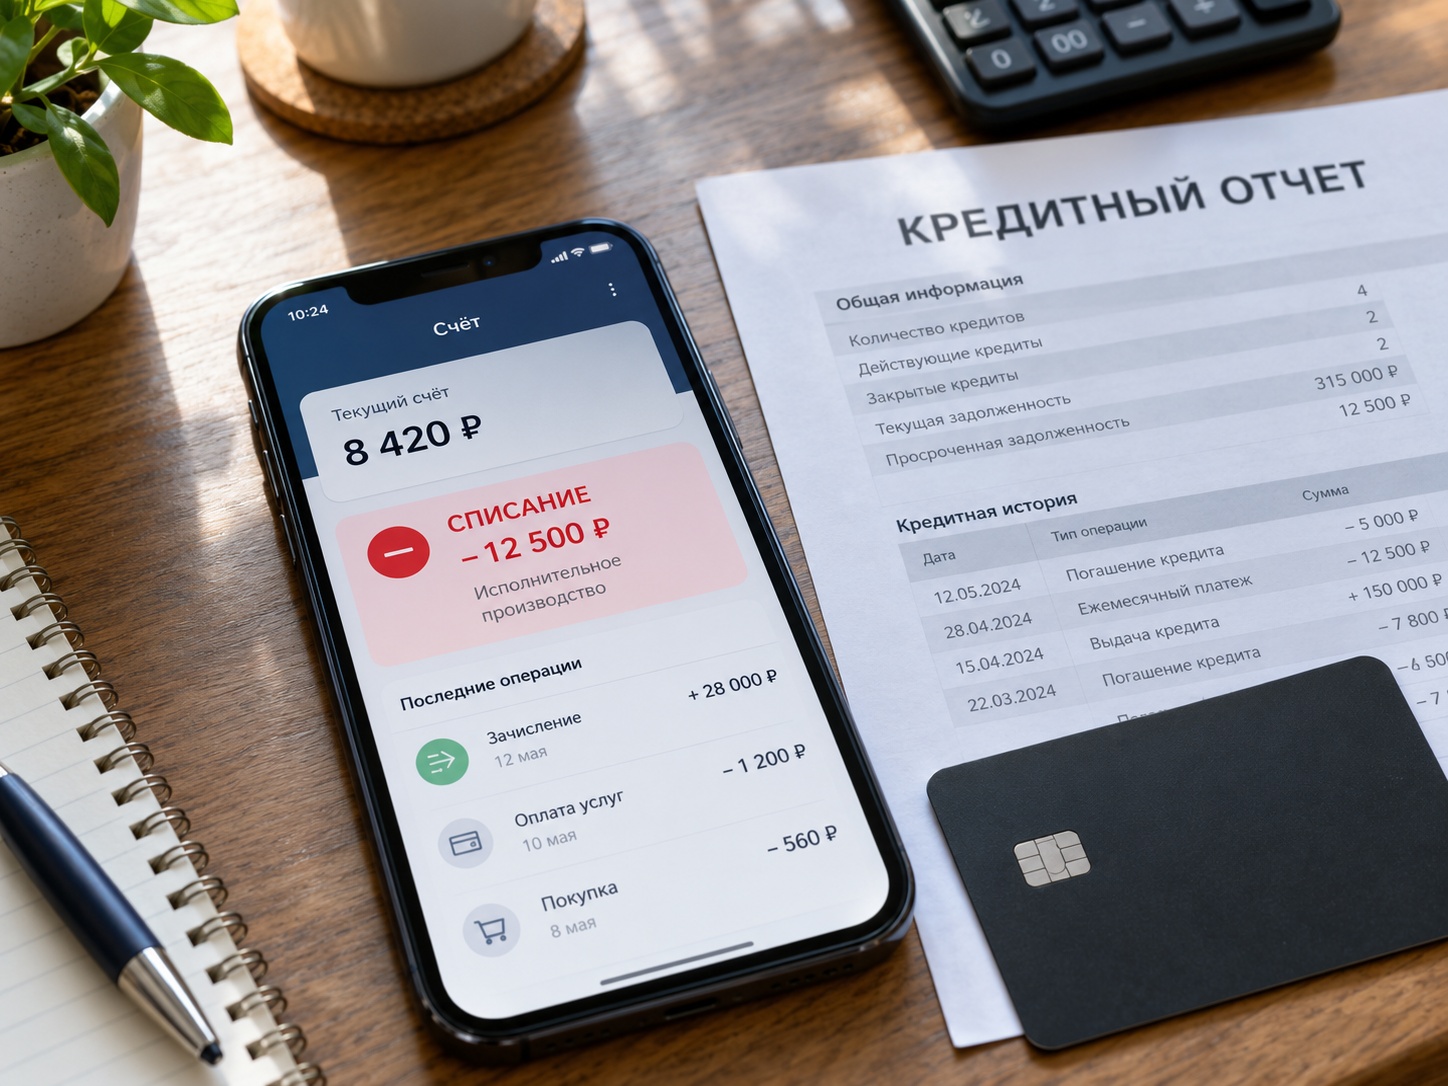
Что изменится с 26 ноября 2026 года
Указание Банка России от 15 июня 2026 года № 7369-У устанавливает порядок предоставления кредитных отчетов по предусмотренным законом запросам ФССП, связанным с исполнением судебных актов и актов других органов.
Бюро кредитных историй должно проверить запрос и найти сведения о соответствующем человеке. Если информация есть, направляется отчет установленного состава. Если ее нет либо запрос не соответствует требованиям, бюро сообщает об этом. На ответ отводится пять рабочих дней.
Таким образом, речь идет об установленной процедуре обмена данными. Это не означает, что 26 ноября приставы автоматически начнут взыскивать все кредиты, сведения о которых находятся в БКИ.
Какие сведения о заемщике попадут в отчет
Предусмотренный состав отчета включает сведения, позволяющие установить личность человека, а также информацию о его обязательствах. В частности, данные о сумме задолженности, просрочке, внесенных платежах и среднемесячном платеже.
Кредитный отчет не является выпиской по банковскому счету. Сведения о долге и его погашении нельзя приравнивать к информации обо всех покупках, переводах и доступном остатке денег.
Содержание отчета также зависит от того, какие сведения имеются в конкретном бюро. Если отдельных данных нет, БКИ передает имеющуюся информацию в рамках установленного состава.
Начнут ли приставы списывать деньги сразу после получения отчета?
Нет. Запись о просрочке не заменяет исполнительный документ и сама по себе не запускает принудительное взыскание.
Например, у человека могут одновременно быть:
- кредит, который он погашает без нарушений;
- заем с просроченным платежом;
- задолженность, по которой уже возбуждено исполнительное производство.
Для взыскания это разные ситуации. Обнаружение первого или второго обязательства в кредитной истории не превращает его автоматически в долг, который пристав вправе немедленно списать.
Исполнительное производство возбуждается на основании исполнительного документа. В обычной ситуации при его первом поступлении должнику предоставляется срок для добровольного исполнения. По общему правилу он составляет пять дней и связан с получением постановления либо предусмотренной законом доставкой извещения. Существуют исключения, в том числе для документов, подлежащих немедленному исполнению.
Поэтому важно различать получение информации о задолженности и применение мер взыскания.
Могут ли списать деньги без звонка и отдельного предупреждения?
Без отдельного звонка перед операцией – могут. Без законного основания – нет.
Если банк получил исполнительный документ или постановление пристава о взыскании, он исполняет требование в установленном порядке. Дополнительное подтверждение операции владельцем счета не требуется.
Именно поэтому списание иногда становится неожиданностью. Человек мог не обратить внимания на электронное уведомление или не проверить сведения об исполнительном производстве. Отсутствие прочитанного бумажного письма само по себе еще не доказывает, что порядок извещения нарушен.
Кроме того, взыскатель в предусмотренных законом случаях может предъявить исполнительный документ непосредственно в банк. Тогда списание возможно без участия пристава. Поэтому сначала нужно выяснить, кто направил требование и на основании какого документа.
Новый порядок передачи кредитных отчетов не создает этот механизм: взыскание со счетов регулируется законодательством об исполнительном производстве.
Получается, со счета могут забрать любые деньги?
Нет. При исполнении требований банк должен учитывать ограничения взыскания и виды доходов, защищенные законом. Сам факт получения сведений из БКИ эти гарантии не отменяет.
Важно также различать арест и списание. Арест ограничивает возможность пользоваться деньгами в установленном размере, а взыскание предполагает их перечисление в счет задолженности. По одному сообщению в приложении не всегда понятно, какое именно действие совершено.
Если операция вызывает вопросы, запросите у банка ее основание, реквизиты документа и сведения об органе или лице, предъявившем требование. Это поможет определить, куда обращаться дальше.
Что делать, если деньги уже списали
Начинать нужно с проверки основания операции, а не с предположения, что причиной стала новая передача кредитной истории.
Первое – выяснить, кто взыскатель и какой документ поступил в банк. Списание может быть связано с исполнительным производством или с документом, предъявленным взыскателем напрямую.
Второе – проверить сумму и принадлежность долга. Сопоставьте сведения с фактическими платежами. Если задолженность уже погашена, подготовьте подтверждение оплаты. Если долг вам не принадлежит, необходимо установить источник ошибки.
Третье – определить, что именно нужно оспаривать. Ошибка в кредитной истории, действия пристава и судебный акт – разные предметы спора. Обращение только в БКИ не заменяет работу с исполнительным документом, на основании которого удерживаются деньги.
Не стоит исходить из того, что любое заявление автоматически остановит взыскание. Необходимые действия зависят от стадии дела и основания списания.
Как исправить ошибку в кредитной истории
Иногда в отчете продолжает числиться погашенный кредит, неверно указана просрочка или появляется заем, который человек не оформлял.
Оспорить сведения можно через БКИ, в котором они хранятся. Бюро проводит проверку с обращением к источнику информации и в течение 20 рабочих дней сообщает результат. Процедура бесплатна.
Другой вариант – обратиться непосредственно к кредитору, передавшему спорные данные. По разъяснениям Банка России, он должен в течение 10 рабочих дней подтвердить достоверность сведений либо исправить их и направить изменения в БКИ.
Если кредит действительно чужой, одной корректировки отчета может быть недостаточно: необходимо разобраться и с самим требованием кредитора. Особенно если уже вынесен судебный акт или началось взыскание.
Когда стоит обратиться к кредитному юристу
Юридическая помощь нужна, когда непонятно, откуда появилась задолженность, кредитор не учитывает платежи, отказывается исправлять сведения или требует деньги по договору, который человек не заключал.
В подобных ситуациях кредитный юрист в Екатеринбурге поможет разобраться в основании требований, проверить расчет задолженности и определить порядок защиты. Обратиться в «Уральский центр по защите прав граждан» можно и из другого города: юристы консультируют дистанционно, изучают документы и готовят необходимые обращения без личного визита в офис.
Если договоры не сохранились, откладывать консультацию до сбора полного комплекта документов не нужно. Начать можно с имеющихся уведомлений и описания ситуации. Затем определить, какие сведения получить из кредитной истории, у банка или из материалов дела.
Что важно запомнить заемщику
С 26 ноября 2026 года меняется порядок предоставления кредитных отчетов по запросам ФССП. Сведения о кредите не становятся самостоятельным разрешением на списание денег.
Однако при наличии исполнительного документа взыскание может проходить без отдельного звонка перед каждой операцией. Поэтому следить стоит не только за кредитной историей, но и за уведомлениями о судебных делах и исполнительном производстве.
Если обнаружена ошибка, важно исправлять ее там, где она возникла, и одновременно разбираться с основанием взыскания. Это надежнее, чем ждать, что спорная запись или ошибочное списание исчезнут сами.
С 26 ноября 2026 года меняется порядок передачи кредитных отчетов ФССП. Когда могут списать деньги со счета и что делать, если долг чужой или уже погашен.